


 होम
 राजकीय आखाडा
 मुंबई Tak बैठक
 निवडणूक
 गुन्ह्यांची दुनिया
 शहर-खबरबात
 राशीभविष्य-धर्म
 पैशाची बात
 फोटो गॅलरी
 हवामानाचा अंदाज
 टॉपिक

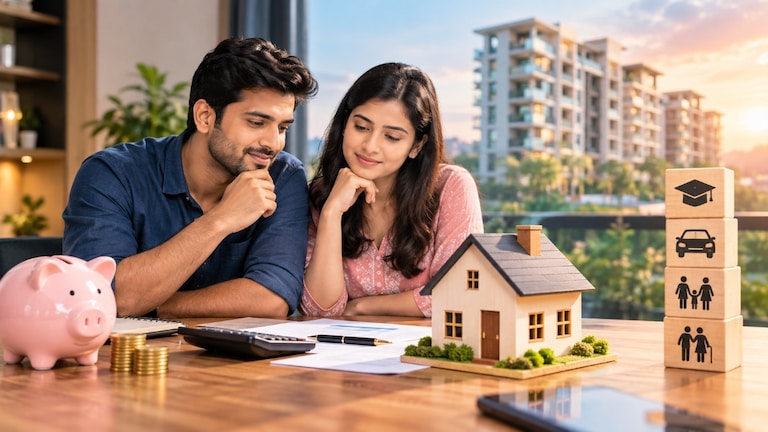
Personal Finance: स्वतःचं घर असावं, हे प्रत्येकाचं स्वप्न असतं. उत्पन्न वाढलं की अनेकांना मोठं घर, चांगला परिसर आणि अधिक सुविधा असलेली Property घेण्याचा मोह होतो. मात्र मोठं घर म्हणजे मोठा Home Loan आणि त्यासोबत मोठी EMI. सुरुवातीला ही EMI सहज परवडत असल्यासारखी वाटू शकते; पण त्याचा परिणाम पुढील 10, 15 किंवा 20 वर्षांच्या आर्थिक नियोजनावर होऊ शकतो.
ADVERTISEMENT


घर घेताना केवळ “दर महिन्याला EMI भरता येईल का?” हा प्रश्न पुरेसा नाही. त्यासोबत “EMI भरल्यानंतर माझ्याकडे Savings, Investment, Emergency Fund आणि इतर भविष्यातील खर्चासाठी किती पैसे उरतील?” हा प्रश्नही महत्त्वाचा आहे.
1. मोठं घर म्हणजे फक्त मोठी EMI नाही
समजा एखाद्या व्यक्तीचं मासिक उत्पन्न ₹1 लाख आहे. त्याने ₹30 लाखांचं घर घेण्याऐवजी ₹60 लाखांचं घर घेतलं, तर कर्जाची रक्कम आणि EMI दोन्ही मोठ्या प्रमाणात वाढू शकतात.
मात्र खर्च फक्त EMIपुरता मर्यादित नसतो.
* Maintenance
* Property Tax
* Home Insurance
* Electricity आणि इतर घरगुती खर्च
* Interior आणि Furniture
* Repairs
* Parking किंवा इतर शुल्क
यांचाही विचार करावा लागतो. म्हणजेच घर मोठं झालं की Total Cost of Ownership देखील वाढू शकतो.
2. EMI वाढली की Savings कमी होऊ शकते
समजा एखाद्याचा पगार ₹1 लाख आहे आणि त्याची Home Loan EMI ₹25 हजार आहे. दुसऱ्या पर्यायात मोठं घर घेतल्यामुळे EMI ₹45 हजार झाली.
दोन्ही परिस्थितीत EMI भरता येत असली तरी दुसऱ्या परिस्थितीत दर महिन्याला उपलब्ध Cash Flow कमी होतो.
त्यामुळे पुढील गोष्टींवर परिणाम होऊ शकतो
* SIPमध्ये कमी गुंतवणूक
* Emergency Fund तयार करण्यास विलंब
* Retirement Planningमध्ये कमी योगदान
* मुलांच्या शिक्षणासाठी कमी बचत
* इतर मोठ्या खर्चांसाठी कमी पैसे
म्हणून “EMI परवडते” आणि “EMI योग्य आहे” या दोन वेगळ्या गोष्टी आहेत.
3. EMI आणि Future Goals यांच्यात Balance महत्त्वाचा
घरासाठी घेतलेलं कर्ज अनेक वर्षं चालू राहू शकतं. पण त्याच काळात तुमची इतर आर्थिक उद्दिष्टंही असतात.
उदाहरणार्थ
आज: Home Loan EMI
5 वर्षांनी: मुलांचं शिक्षण
10 वर्षांनी: मोठे कौटुंबिक खर्च
15–20 वर्षांनी: Retirement Planning
जर घराच्या EMIमध्ये उत्पन्नाचा मोठा हिस्सा अडकला, तर इतर उद्दिष्टांसाठी स्वतंत्र गुंतवणूक करणे कठीण होऊ शकते.
4. आजचा पगार पाहून उद्याची EMI ठरवू नका
Home Loan घेताना अनेक जण सध्याचा पगार आणि सध्याचे खर्च पाहतात. पण भविष्यात परिस्थिती बदलू शकते.
उदाहरणार्थ
* Job change
* Career break
* व्यवसायातील उत्पन्नातील चढ-उतार
* मुलांचा वाढता खर्च
* पालकांच्या जबाबदाऱ्या
* वैद्यकीय किंवा इतर अनपेक्षित खर्च
यामुळे आज सहज वाटणारी EMI काही वर्षांनी आर्थिक दबाव निर्माण करू शकते.
म्हणून Home Loan घेताना income stability आणि future expenses यांचाही विचार करणे गरजेचे आहे.
घर घेताना किती मोठं घर मिळू शकतं यापेक्षा घर घेतल्यानंतरही तुमची बचत, गुंतवणूक आणि भविष्यातील आर्थिक उद्दिष्टं व्यवस्थित सुरू राहतील का, हे तपासा.
ADVERTISEMENT


