


 होम
 राजकीय आखाडा
 मुंबई Tak बैठक
 निवडणूक
 गुन्ह्यांची दुनिया
 शहर-खबरबात
 राशीभविष्य-धर्म
 पैशाची बात
 फोटो गॅलरी
 हवामानाचा अंदाज
 टॉपिक

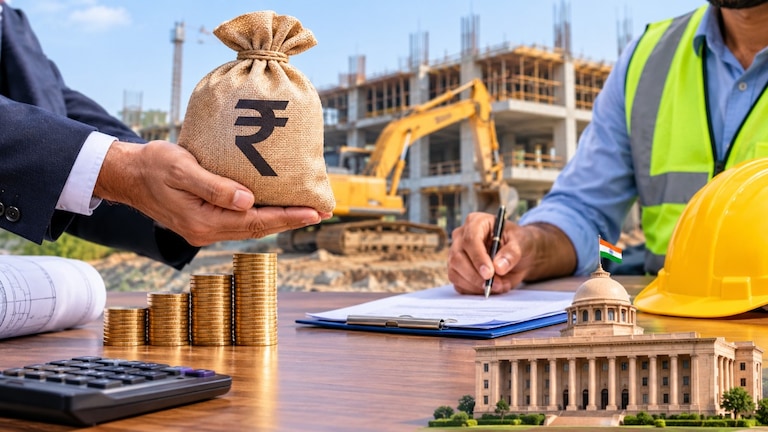
Government Contractor Financing: सरकारी कंत्राटदारांना रस्ते, पूल, इमारती, वीजपुरवठा किंवा इतर विकासकामांची कंत्राटं मिळतात. मात्र, काम पूर्ण केल्यानंतर संबंधित विभागाकडून बिलाची रक्कम मिळण्यास काही वेळा विलंब होतो. तोपर्यंत मजुरांचे पगार, साहित्य खरेदी आणि इतर खर्च भागवण्यासाठी कंत्राटदारांना खेळत्या भांडवलाची गरज भासते. अशा वेळी Invoice Financing किंवा Invoice Discounting ही वित्तपुरवठ्याची पद्धत उपयोगी ठरू शकते. यातून गुंतवणुकीची संधी निर्माण होते का, हे समजून घेऊया.
ADVERTISEMENT

1. Invoice Discounting म्हणजे नेमकं काय?
समजा, एखाद्या कंत्राटदाराने सरकारी संस्थेसाठी 20 लाख रुपयांचं काम पूर्ण केलं. कामाची तपासणी झाल्यानंतर त्याचं बिल मंजूर झालं; मात्र प्रत्यक्ष पैसे मिळण्यासाठी काही काळ प्रतीक्षा करावी लागणार आहे. या काळात व्यवसायाला पैशांची गरज असल्यास तो पात्र वित्तसंस्थेकडून बिलाच्या आधारे निधी मिळवू शकतो. या प्रक्रियेला Invoice Financing किंवा Invoice Discounting म्हणतात.
यामध्ये वित्तसंस्था मंजूर बिलाच्या रकमेपेक्षा काहीशी कमी रक्कम आधी देते. देय तारखेला संबंधित खरेदीदाराकडून पैसे मिळाल्यानंतर ठरलेल्या अटींनुसार व्यवहार पूर्ण होतो.
2. TReDS प्लॅटफॉर्मवरून कशी होते प्रक्रिया?
रिझर्व्ह बँकेने (RBI) Trade Receivables Discounting System म्हणजेच TReDS ही इलेक्ट्रॉनिक व्यवस्था सुरू केली आहे. या माध्यमातून पात्र सूक्ष्म, लघू आणि मध्यम उद्योगांना (MSME) सरकारी विभाग, सार्वजनिक क्षेत्रातील कंपन्या आणि इतर मोठ्या खरेदीदारांकडील थकीत बिलांचं वित्तपुरवठ्यात रूपांतर करता येतं.
या प्रक्रियेत MSME विक्रेता बिलाची नोंद करतो. खरेदीदार ते बिल स्वीकारतो. त्यानंतर पात्र वित्तसंस्था त्यावर बोली लावतात. विक्रेत्याला योग्य वाटणारी बोली निवडल्यानंतर वित्तसंस्था पैसे देते आणि देय तारखेला खरेदीदाराकडून रक्कम प्राप्त होते.
3. सामान्य गुंतवणूकदार थेट पैसे गुंतवू शकतो का?
इथे महत्त्वाची बाब लक्षात घ्यायला हवी. TReDS वर कोणतीही सामान्य व्यक्ती थेट गुंतवणूकदार म्हणून पैसे देऊ शकत नाही. RBI च्या नियमांनुसार बँका, NBFC-Factors आणि परवानगी असलेल्या वित्तीय संस्था या वित्तपुरवठादार म्हणून सहभागी होतात. त्यामुळे सामान्य गुंतवणूकदाराने थेट कंत्राटदाराला पैसे देऊन TReDS मधून परतावा मिळवण्याची कल्पना योग्य नाही.
4. मग सामान्य गुंतवणूकदारांसाठी पर्याय काय?
या क्षेत्रात काम करणाऱ्या पात्र वित्तसंस्था किंवा NBFC कंपन्यांचे नियमनबद्ध कर्जरोखे अथवा इतर गुंतवणूक उत्पादने उपलब्ध असल्यास त्यांचा अभ्यास करता येतो. मात्र, अशा उत्पादनांमधून मिळणारा परतावा हा कंत्राटदाराच्या एखाद्या विशिष्ट बिलाशी थेट जोडलेला असेलच असे नाही. गुंतवणूक करण्यापूर्वी उत्पादनाची रचना आणि जोखीम समजून घेणे आवश्यक आहे.
5. गुंतवणुकीपूर्वी कोणती काळजी घ्यावी?
- संबंधित वित्तसंस्था RBI च्या नियमांनुसार कार्यरत आहे का, हे तपासा.
- गुंतवणुकीची मुदत, व्याजदर आणि पैसे परत मिळण्याच्या अटी समजून घ्या.
- कर्जरोख्यांची पतमानांकन (Credit Rating) आणि कंपनीची आर्थिक स्थिती तपासा.
- मुद्दल आणि परताव्याची हमी आहे का, हे स्पष्ट करून घ्या.
- अनोळखी व्यक्ती किंवा प्लॅटफॉर्मला थेट पैसे देणे टाळा.
एकूणच, सरकारी कंत्राटदारांची अडकलेली बिले ही वित्तपुरवठ्याची गरज निर्माण करतात आणि TReDS सारखी व्यवस्था MSME उद्योगांना त्यातून दिलासा देते. मात्र, सामान्य गुंतवणूकदारांसाठी हा थेट गुंतवणुकीचा पर्याय नाही. त्यामुळे केवळ सरकारी कंत्राटाचा आधार घेऊन सुरक्षित आणि हमखास परतावा मिळेल, असा समज करून गुंतवणूक करू नये.
ADVERTISEMENT


