


 होम
 राजकीय आखाडा
 मुंबई Tak बैठक
 निवडणूक
 गुन्ह्यांची दुनिया
 शहर-खबरबात
 राशीभविष्य-धर्म
 पैशाची बात
 फोटो गॅलरी
 हवामानाचा अंदाज
 टॉपिक

Personal Finance tips for 3000 rs Saving: महिन्याचा पगार येतो, घरखर्च सुरू होतो, ऑनलाइन शॉपिंग, बाहेरचे खाणे, छोट्या-मोठ्या खरेदी आणि सबस्क्रिप्शनचे पैसे कट होतात. महिन्याच्या शेवटी मात्र बचतीसाठी हातात काहीच उरत नाही, अशी अनेक नोकरदारांची तक्रार असते. पण याच छोट्या खर्चांवर नियंत्रण मिळवलं, तर दर महिन्याला 3,000 रुपये वाचवण्याची संधी निर्माण होऊ शकते.
ADVERTISEMENT

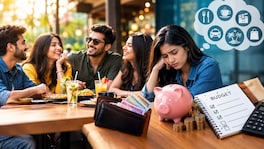

ही रक्कम नियमितपणे बाजूला ठेवून योग्य आर्थिक नियोजन केल्यास भविष्यात मोठा निधी उभारण्याची सुरुवात होऊ शकते. त्यासाठी पगार वाढण्याची किंवा एकदम मोठी रक्कम गुंतवण्याची वाट पाहण्याची गरज नाही. गरज आहे ती आपल्या खर्चाच्या सवयी समजून घेण्याची आणि बचतीला प्राधान्य देण्याची.
1. दर महिन्याला 3,000 रुपये कुठून वाचवता येतील?
अनेकदा मोठ्या खर्चापेक्षा रोजच्या छोट्या खर्चांचा एकत्रित परिणाम बजेटवर होत असतो. उदाहरणार्थ, खालील खर्चांमध्ये थोडी कपात केल्यास दर महिन्याला 3,000 रुपये वाचवण्याचे लक्ष्य गाठता येऊ शकते.
- बाहेरचे खाणे आणि फूड डिलिव्हरी
महिन्याला 800 रुपयांची बचत: वारंवार होणाऱ्या ऑर्डर कमी करून घरगुती जेवणाला प्राधान्य द्या.
ऑनलाइन शॉपिंग
महिन्याला 700 रुपयांची बचत: गरज नसलेल्या वस्तूंची खरेदी पुढे ढकलणे आणि अनावश्यक खरेदी टाळणे.
- न वापरलेले सबस्क्रिप्शन
महिन्याला 400 रुपयांची बचत: वापरात नसलेल्या OTT, अॅप्स किंवा इतर सशुल्क सेवांचे पुनरावलोकन करा.
- प्रवासाचा अनावश्यक खर्च
महिन्याला 600 रुपयांची बचत: शक्य असेल तेव्हा सार्वजनिक वाहतूक, एकत्र प्रवास किंवा नियोजनबद्ध प्रवासाचा पर्याय वापरा.
- चहा, कॉफी आणि छोटे स्नॅक्स
महिन्याला 500 रुपयांची बचत: बाहेरून वारंवार खरेदी करण्याऐवजी काही वेळा घरून डबा किंवा पेय घेऊन जा.
2. 3,000 रुपयांची दर महिन्याला वाचवल्यास वर्षभरात किती पैसे जमा होतील?
दर महिन्याला 3,000 रुपये बाजूला ठेवले, तर वर्षभरात 36,000 रुपये जमा होऊ शकतात. यात कोणताही गुंतवणुकीचा परतावा गृहीत धरलेला नाही. म्हणजेच, छोट्या खर्चातून दर महिन्याला 3,000 रुपये वाचवण्याची सवय लावल्यास 10 वर्षांत 3.6 लाखांची स्वतःची बचत उभी राहू शकते. ही रक्कम गुंतवणुकीत वापरल्यास संभाव्य परताव्यामुळे निधी आणखी वाढू शकतो.
3. बचतीचे पैसे कुठे गुंतवावेत?
दर महिन्याला 3,000 रुपये वाचवले म्हणजे संपूर्ण रक्कम थेट शेअर बाजारात गुंतवावी, असे नाही. गुंतवणुकीचा पर्याय निवडताना आपले उद्दिष्ट, जोखीम घेण्याची क्षमता आणि पैशांची गरज कधी भासणार आहे, हे लक्षात घेणे आवश्यक आहे.
- बचत खाते आणि आपत्कालीन निधी
अचानक उद्भवणाऱ्या खर्चासाठी सहज उपलब्ध असलेली रक्कम तयार करा. सुरुवातीला बचतीचा काही भाग येथे ठेवता येतो.
- Recurring Deposit (RD)
ठराविक कालावधीसाठी नियमित बचत करण्याचा पर्याय. व्याजदर, मुदत आणि मुदतीपूर्वी पैसे काढण्याचे नियम तपासा.
- म्युच्युअल फंड SIP
दीर्घकालीन उद्दिष्टांसाठी विचार करता येणारा बाजाराशी संबंधित पर्याय. यात भांडवल कमी होण्याची जोखीम असते आणि परतावा निश्चित नसतो.
- Public Provident Fund (PPF)
दीर्घकालीन बचतीसाठी सरकार समर्थित पर्याय. यामध्ये ठराविक लॉक-इन कालावधी आणि खातेविषयक नियम लागू होतात.
दर महिन्याला ₹3,000 वाचवणे ही केवळ खर्चात कपात करण्याची गोष्ट नाही, तर आर्थिक शिस्त लावण्याची सुरुवात आहे. रोजच्या छोट्या खर्चांवर नियंत्रण ठेवून, बचतीला प्राधान्य देऊन आणि योग्य गुंतवणूक पर्याय निवडून भविष्यातील आर्थिक उद्दिष्टांसाठी निधी तयार करता येऊ शकतो.
ADVERTISEMENT


