
Personal Finance: घरात 'एवढे' पैसे रोख ठेवले तर वर्षभरात किती नुकसान? जाणून घ्या पैशांचा खरा हिशोब
घरात 1 लाख रुपये रोख ठेवले तर महागाईमुळे पैशांची क्रयशक्ती किती कमी होते याविषयी सविस्तरपणे जाणून घ्या. तसंच बचत खाते, FD आणि रोख रक्कम यांचाही सोपा हिशोब समजून घ्या.
ADVERTISEMENT
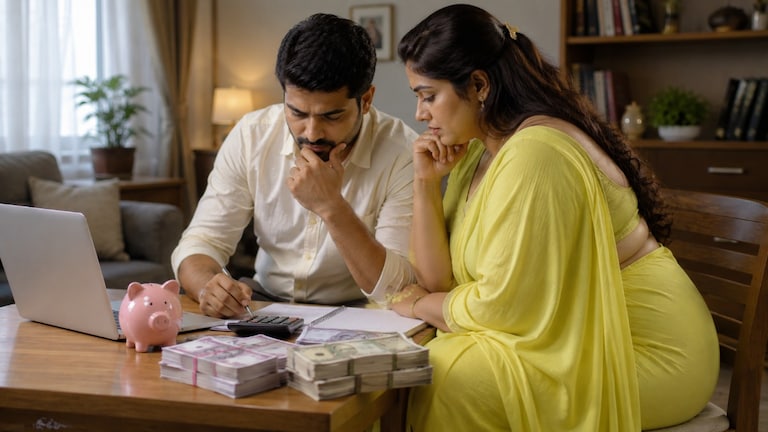

Personal Finance Tips for Cash: घरात रोख रक्कम ठेवणे चुकीचे नाही. आपत्कालीन खर्च, अचानक येणारी गरज किंवा काही दिवसांचा घरखर्च यासाठी रोख पैसे उपयोगी पडतात. मात्र, संपूर्ण 1 लाख रुपये वर्षभर तसेच पडून राहिले, तर त्यावर व्याज मिळत नाही आणि महागाईमुळे त्याची खरेदीशक्ती कमी होऊ शकते.
यातील महत्त्वाचा फरक असा आहे की तुमच्या खिशातून 1 लाख रुपये कमी होत नाहीत; पण त्या पैशांनी भविष्यात कमी वस्तू खरेदी करता येऊ शकतात.
1 लाख रुपये रोख ठेवल्यास नेमका हिशेब
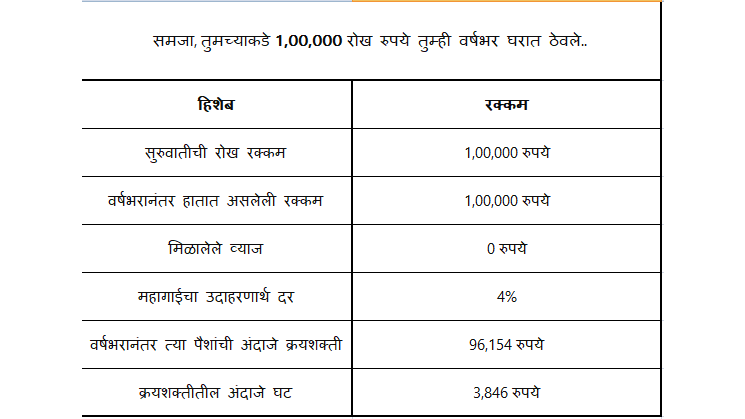
याचा अर्थ 4% महागाई गृहीत धरल्यास, आज 1 लाखांत मिळणाऱ्या वस्तूंसाठी वर्षभरानंतर सुमारे 1,04,000 रुपये लागतील. त्यामुळे आजच्या 1 लाखांची भविष्यातील खरेदी शक्ती सुमारे 96,154 रुपये इतकी राहते.
महागाईमुळे पैसे कमी कसे होतात?
महागाई म्हणजे वस्तू आणि सेवांच्या किमती वाढणे. उदाहरणार्थ, आज एखाद्या वस्तूंची खरेदी 1 लाखांत होत असेल, तर महागाईमुळे त्याच वस्तूंसाठी भविष्यात अधिक पैसे लागतात.
भारताच्या ग्राहक किंमत निर्देशांकानुसार (CPI), एप्रिल 2026 मध्ये वार्षिक महागाई दर 3.48% (तात्पुरता) होता. हा दर संपूर्ण अर्थव्यवस्थेचा सरासरी निर्देशांक आहे. प्रत्येक कुटुंबाचा खर्च याच दराने वाढेलच असे नाही.
मग 1 लाख रुपये कुठे ठेवावेत?
1. आपत्कालीन निधी असेल तर
घरात थोडी रोख रक्कम ठेवणे योग्य ठरू शकते. मात्र, संपूर्ण आपत्कालीन निधी घरात ठेवण्याऐवजी काही भाग सहज उपलब्ध बँक खात्यात ठेवणे विचारात घेता येते.
2. पैसे वर्षभर लागणार नसतील तर
अल्पकालीन गरजांसाठी बचत खाते किंवा FDसारखे पर्याय विचारात घेता येतात. FDमध्ये पैसे ठेवण्यापूर्वी मुदत, व्याजदर, मुदतपूर्व पैसे काढण्याच्या अटी आणि कर तपासा. FDचे व्याजदर बँकेनुसार बदलतात.
3. रोख रक्कम किती ठेवावी?
याचे एकच उत्तर नाही. तुमचा घरखर्च, उत्पन्न, बँकिंग सुविधा आणि आपत्कालीन गरज यावर निर्णय अवलंबून असतो. संपूर्ण 1 लाख रुपये घरातच ठेवणे आणि एकही रुपया रोख न ठेवणे या दोन्ही टोकांच्या भूमिका टाळता येतील.
घरात 1 लाख रुपये रोख ठेवले म्हणून वर्षभरानंतर तुमचे 1 लाख रुपये नाहीसे होत नाहीत. मात्र, महागाईमुळे त्या पैशांची क्रयशक्ती कमी होऊ शकते आणि व्याज मिळण्याची संधीही गमावली जाऊ शकते. त्यामुळे गरजेपुरती रोख रक्कम आणि योग्य ठिकाणी बचत हा अधिक संतुलित आर्थिक दृष्टिकोन ठरू शकतो.