

Personal Finance: तुमच्या घरातील कोणत्या वस्तूंचा Insurance असायला हवा आणि कोणाचा नसावा?
Personal Finance Tips for Insurance: घरातील प्रत्येक वस्तूचा विमा काढण्याची गरज नसते, त्यामुळे महागड्या इलेक्ट्रॉनिक्स, दागिने आणि मौल्यवान वस्तूंसाठी Insurance कधी आवश्यक ठरतो हे समजून घेणे महत्त्वाचे आहे.
ADVERTISEMENT
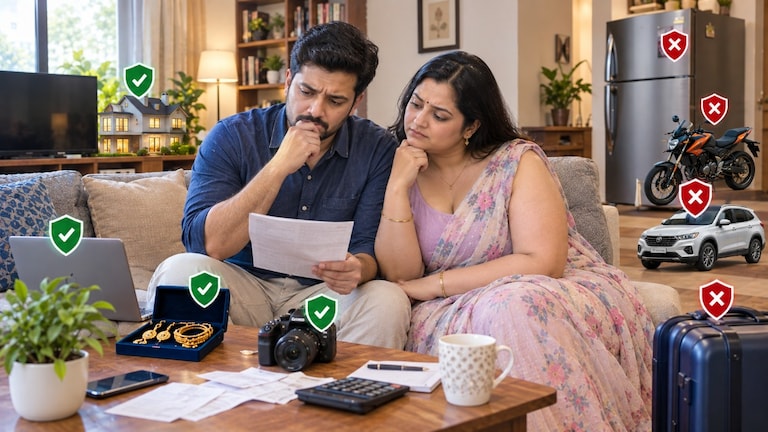

घर घेतल्यानंतर गृहकर्ज, आरोग्यविमा आणि जीवनविम्याबरोबरच घरातील महत्त्वाच्या वस्तूंच्या सुरक्षेचाही विचार करावा लागतो. मात्र घरात असलेल्या प्रत्येक वस्तूचा स्वतंत्र विमा काढणे आवश्यक नसते. काही वस्तू चोरी, आग, पूर किंवा इतर नुकसानीमुळे मोठा आर्थिक धक्का देऊ शकतात, तर काही वस्तूंचा विमा काढण्यासाठी भरलेला प्रीमियमच त्या वस्तूच्या किमतीच्या तुलनेत अनावश्यक ठरू शकतो.
महागडे इलेक्ट्रॉनिक्स : घरातील महागडा टीव्ही, लॅपटॉप, संगणक, कॅमेरा किंवा इतर इलेक्ट्रॉनिक उपकरणे चोरी किंवा काही प्रकारच्या नुकसानीच्या जोखमीला सामोरी जाऊ शकतात. अशा वस्तूंची किंमत मोठी असल्यास Home Contents Insurance किंवा संबंधित कव्हरचा विचार करता येतो. मात्र पॉलिसीत कोणत्या प्रकारचे नुकसान कव्हर केले आहे, हे तपासणे महत्त्वाचे आहे.
दागिने आणि मौल्यवान वस्तू : घरात मोठ्या प्रमाणात सोने, दागिने किंवा मौल्यवान वस्तू असतील तर त्यांचा विमा महत्त्वाचा ठरू शकतो. चोरी, घरफोडी किंवा काही विशिष्ट जोखमींपासून संरक्षण देणारे कव्हर उपलब्ध असू शकते. मात्र दागिन्यांचे बिल, मूल्यांकन आणि मालकीचे कागदपत्र जपून ठेवणे गरजेचे आहे.
फर्निचर आणि घरगुती उपकरणे : महागडे फर्निचर, फ्रिज, वॉशिंग मशीन, एसी किंवा इतर उपकरणे असतील तर घराच्या एकूण विम्यात त्यांचा समावेश आहे का, हे तपासा. प्रत्येक वस्तूसाठी स्वतंत्र विमा घेण्याची गरज असेलच असे नाही.
कपडे, भांडी आणि छोट्या वस्तू : रोजच्या वापरातील कमी किमतीच्या वस्तूंसाठी स्वतंत्र विमा घेणे सहसा आर्थिकदृष्ट्या फायदेशीर ठरणार नाही. या वस्तूंचे नुकसान झाले तरी त्यांची पुनर्खरेदी करण्याचा खर्च तुलनेने कमी असतो.
विमा घेताना एक गोष्ट लक्षात ठेवा : वस्तूची किंमत किती आहे यापेक्षा तिचे नुकसान झाल्यास तुमच्या आर्थिक स्थितीवर किती परिणाम होईल, हा प्रश्न महत्त्वाचा आहे. पॉलिसी घेताना Sum Insured, exclusions, deductible, depreciation आणि claim प्रक्रिया समजून घेणे आवश्यक आहे.
थोडक्यात, ज्या वस्तूचे नुकसान झाल्यास मोठा आर्थिक धक्का बसू शकतो, त्यांचा विमा विचारात घ्या; तर कमी किमतीच्या आणि सहज बदलता येणाऱ्या वस्तूंसाठी स्वतंत्र विमा घेण्यापेक्षा तो पैसा आपत्कालीन निधीसारख्या गरजेच्या ठिकाणी ठेवणे अधिक उपयोगी ठरू शकते.