

Personal Finance: मुंबई-पुण्यासारख्या शहरांच्या विकासासाठी पैसे गुंतवा, व्याजही मिळवा!
मुंबई, पुणे आणि नाशिकसारख्या शहरांच्या विकासासाठी महापालिका बाँडद्वारे निधी उभारतात. Municipal Bonds म्हणजे काय, त्यात गुंतवणूक कशी करायची आणि किती व्याज मिळू शकते, जाणून घ्या.
ADVERTISEMENT
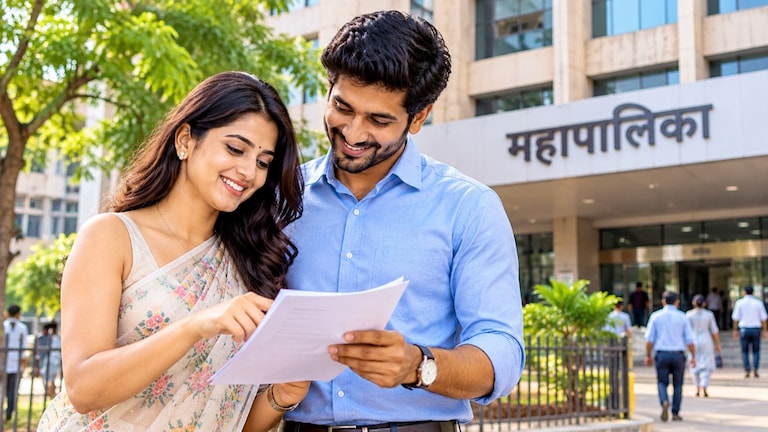

Personal Finance Tips for Municipal Bonds: बँकेची FD, म्युच्युअल फंड किंवा शेअर बाजार यांच्यापलीकडे गुंतवणुकीचे अनेक पर्याय उपलब्ध आहेत. पण तुम्हाला हे माहिती आहे का, की तुम्ही एखाद्या महापालिकेला पैसे देऊन त्यावर व्याज मिळवू शकता, तर? होय, हे शक्य आहे. यासाठी Municipal Bonds म्हणजेच महापालिका बाँड्स हा गुंतवणुकीचा पर्याय आहे.
शहरातील रस्ते, पाणीपुरवठा, सांडपाणी व्यवस्थापन, मेट्रोशी संबंधित पायाभूत सुविधा आणि इतर विकासकामांसाठी महापालिकांना मोठ्या निधीची गरज असते. हा निधी उभारण्यासाठी काही महापालिका बाँड जारी करतात. या बाँडमध्ये गुंतवणूक करून सर्वसामान्य गुंतवणूकदारांनाही शहरांच्या विकासासाठी अप्रत्यक्षपणे आर्थिक सहभाग घेता येऊ शकतो.
1. महापालिकेचे बाँड नेमके काय असतात?
Municipal Bonds म्हणजे महापालिकांकडून जारी केले जाणारे कर्जरोखे. सोप्या भाषेत सांगायचे तर, महापालिका गुंतवणूकदारांकडून ठरावीक कालावधीसाठी पैसे उधार घेते. त्या बदल्यात गुंतवणूकदारांना ठरलेल्या दराने व्याज दिले जाते. मुदत पूर्ण झाल्यानंतर मूळ गुंतवणुकीची रक्कम परत केली जाते.
उदाहरणार्थ, एखाद्या महापालिकेने 5 वर्षांच्या मुदतीचा 8 टक्के कूपन दर असलेला बाँड जारी केला आणि तुम्ही त्यात 1 लाख रुपये गुंतवले, तर वर्षाला 8,000 रुपये व्याज मिळू शकते. मात्र, प्रत्यक्ष उत्पन्न हे बाँडची खरेदी किंमत, व्याज देण्याच्या अटी आणि इतर शुल्कांवरही अवलंबून असते.
2. मुंबई, पुणे आणि इतर शहरांनीही उभारला आहे निधी
भारतात महापालिका बाँडची संकल्पना नवीन नाही. पुणे महापालिकेने 2017 मध्ये 200 कोटी रुपयांचे बाँड जारी केले होते. त्यावर 7.59 टक्के कूपन दर होता. त्याचप्रमाणे पिंपरी-चिंचवड महापालिकेने 2025 मध्ये 200 कोटी रुपयांचे ग्रीन म्युनिसिपल बाँड जारी केले. या बाँडचा कूपन दर 7.85 टक्के होता आणि त्याची मुदत 5 वर्षे होती.
नाशिक महापालिकेनेही नोव्हेंबर 2025 मध्ये 200 कोटी रुपयांचे बाँड जारी केले होते. त्यावर 7.80 टक्के कूपन दर होता. मार्च 2026 मध्ये आणखी 200 कोटी रुपयांचे बाँड जारी करण्यात आले, ज्याचा कूपन दर 8.05 टक्के होता.
विशेष म्हणजे, मुंबई महापालिकेनेही 2026 मध्ये पहिल्यांदाच म्युनिसिपल बाँडच्या माध्यमातून भांडवली बाजारातून निधी उभारण्याची प्रक्रिया सुरू केली. यासाठी क्रेडिट रेटिंगचे विश्लेषण करण्याची प्रक्रिया हाती घेण्यात आली होती. या माध्यमातून 5 हजार ते 10 हजार कोटी रुपये उभारण्याचे उद्दिष्ट असल्याचे वृत्त आहे.
3. सामान्य गुंतवणूकदार पैसे कसे गुंतवू शकतात?
महापालिका बाँडमध्ये गुंतवणूक करण्याचे दोन प्रमुख मार्ग आहेत.
- नवीन बाँड इश्यू: एखाद्या महापालिकेने सार्वजनिक गुंतवणुकीसाठी बाँड जारी केले तर त्याच्या ऑफर डॉक्युमेंटमधील अटी तपासून अर्ज करता येतो.
- स्टॉक एक्स्चेंजमधून खरेदी: आधी जारी केलेले आणि लिस्ट झालेले बाँड उपलब्ध असल्यास डीमॅट आणि ट्रेडिंग खात्याच्या माध्यमातून त्यांची खरेदी करता येऊ शकते.
मात्र, प्रत्येक बाँड सर्वसामान्य गुंतवणूकदारांसाठी खुला असेलच असे नाही. अनेक इश्यू खासगी प्लेसमेंटद्वारे केले जातात. त्यामुळे गुंतवणूक करण्यापूर्वी किमान गुंतवणूक रक्कम आणि पात्रतेच्या अटी तपासणे आवश्यक आहे.
4. गुंतवणूक करण्यापूर्वी हे धोके समजून घ्या
महापालिका सरकारी संस्था आहे म्हणून तिचे बाँड पूर्णपणे जोखीममुक्त आहेत, असे समजू नये.
- क्रेडिट रिस्क: महापालिकेची आर्थिक स्थिती बिघडल्यास व्याज किंवा मूळ रक्कम परत मिळण्यात अडचण येऊ शकते.
- लिक्विडिटी रिस्क: मुदत पूर्ण होण्यापूर्वी बाँड विकायचा असल्यास खरेदीदार मिळेलच असे नाही.
- व्याजदराचा धोका: बाजारातील व्याजदर वाढल्यास आधीच्या बाँडची बाजारातील किंमत कमी होऊ शकते.
- कर: बाँडमधून मिळणारे व्याज सामान्यतः लागू आयकर स्लॅबनुसार करपात्र असते.
त्यामुळे गुंतवणूक करण्याआधी बाँडचे क्रेडिट रेटिंग, महापालिकेची आर्थिक परिस्थिती, व्याजदर, मुदत आणि ऑफर डॉक्युमेंटमधील अटी तपासणे गरजेचे आहे.
5. महापालिका बाँडमध्ये गुंतवणूक करावी का?
ज्या गुंतवणूकदारांना पारंपरिक गुंतवणुकीच्या पर्यायांव्यतिरिक्त डेट मार्केटमध्ये विविधता आणायची आहे, त्यांच्यासाठी महापालिका बाँड हा अभ्यास करण्यासारखा पर्याय ठरू शकतो. यामध्ये ठरावीक व्याज उत्पन्न मिळण्याची शक्यता असते. मात्र, परतावा आणि मूळ रक्कम यांची हमी नसते.
थोडक्यात, तुम्ही केवळ शहराच्या विकासासाठी पैसे देत नाही, तर त्या बदल्यात व्याज मिळवण्याची संधीही शोधत असता. मात्र, कोणत्याही बाँडमध्ये गुंतवणूक करण्यापूर्वी त्यातील जोखीम समजून घेणे महत्त्वाचे आहे.