


 होम
 राजकीय आखाडा
 मुंबई Tak बैठक
 निवडणूक
 गुन्ह्यांची दुनिया
 शहर-खबरबात
 राशीभविष्य-धर्म
 पैशाची बात
 फोटो गॅलरी
 हवामानाचा अंदाज
 टॉपिक

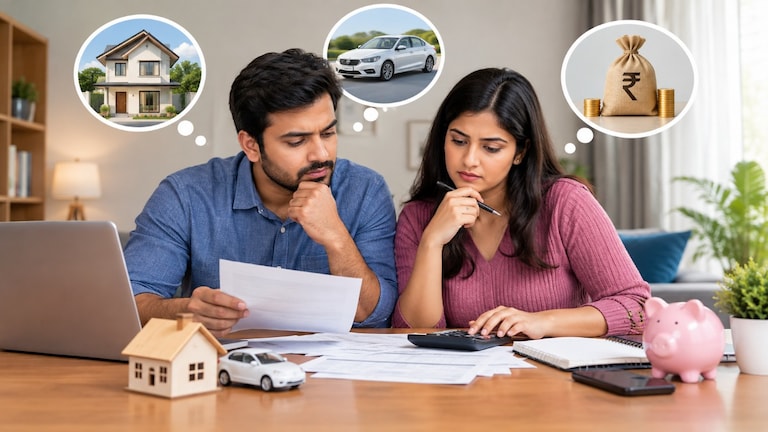
आज अनेक नोकरदार आणि मध्यमवर्गीय कुटुंबांच्या आर्थिक नियोजनात घराचं कर्ज, कार लोन आणि पर्सनल लोन यांचा समावेश असतो. घरासाठी मोठी EMI, कारचा हप्ता आणि अचानक आलेल्या खर्चासाठी घेतलेल्या पर्सनल लोनची परतफेड यामुळे दर महिन्याला हातात येणारा पगार कमी पडू शकतो.
ADVERTISEMENT

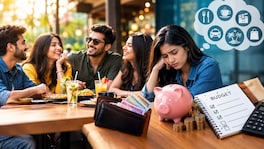
अशा परिस्थितीत केवळ खर्च कमी करणं पुरेसं नसतं, तर उत्पन्न, कर्जाचे हप्ते, घरखर्च आणि बचत यांचं योग्य नियोजन करणंही महत्त्वाचं ठरतं.
1. सर्वप्रथम तिन्ही कर्जांचा संपूर्ण हिशेब करा
बजेट सांभाळण्याची पहिली पायरी म्हणजे आपल्यावर नेमकं किती कर्ज आहे, हे समजून घेणं. यासाठी एका ठिकाणी खालील माहिती लिहून ठेवा.
- घराच्या कर्जाची मासिक EMI आणि बाकी असलेली रक्कम.
- कार लोनचा हप्ता आणि उर्वरित कर्ज.
- पर्सनल लोनची EMI, व्याजदर आणि उरलेली मुदत.
- प्रत्येक कर्जाची हप्ता भरण्याची तारीख.
- कर्जाशी संबंधित इतर शुल्क किंवा विम्याचा खर्च.
या हिशेबामुळे दर महिन्याला उत्पन्नातील किती रक्कम आधीच कर्जफेडीसाठी राखून ठेवावी लागणार आहे, हे स्पष्ट होईल.
2. पगार मिळाल्यानंतर EMI साठी पैसे आधी बाजूला ठेवा
पगार जमा झाल्यानंतर आधी खरेदी, बाहेरचं जेवण किंवा इतर खर्च करून नंतर EMI भरण्याचा विचार केल्यास अडचण निर्माण होऊ शकते. त्यामुळे पगार मिळाल्यावर सर्वप्रथम आवश्यक EMI आणि नियमित बिलांसाठी पैसे राखून ठेवा.
उदाहरणार्थ, एखाद्या व्यक्तीचा हातात येणारा पगार ६० हजार रुपये असेल आणि तिन्ही कर्जांचे हप्ते मिळून ३० हजार रुपये असतील, तर उर्वरित ३० हजार रुपयांत घरखर्च, प्रवास, विमा, बचत आणि इतर गरजा भागवाव्या लागतील. म्हणूनच EMI भरल्यानंतर किती पैसे शिल्लक राहतात, यावर संपूर्ण महिन्याचं बजेट ठरवा.
3. जास्त व्याजदर असलेल्या कर्जाला प्राधान्य द्या
घर, कार आणि पर्सनल लोन यांचे व्याजदर वेगवेगळे असू शकतात. त्यामुळे कोणत्या कर्जावर जास्त व्याज लागत आहे, हे तपासा.
सामान्यतः पर्सनल लोनचा व्याजदर गृहकर्जापेक्षा जास्त असू शकतो. मात्र प्रत्यक्ष व्याजदर प्रत्येक कर्जानुसार बदलतो.
4. नवीन कर्ज घेण्यापूर्वी दोनदा विचार करा
आधीच तीन कर्जांचे हप्ते सुरू असताना नवीन फोन, महागडी खरेदी किंवा इतर गरजांसाठी पुन्हा EMI सुरू करणं बजेटवर अतिरिक्त ताण आणू शकतं. नवीन कर्ज घेण्याआधी स्वतःला काही प्रश्न विचारा.
- ही खरेदी खरोखर आवश्यक आहे का?
- सध्याच्या EMI भरल्यानंतर पैसे शिल्लक राहतात का?
- नवीन हप्ता सुरू झाल्यास बचतीवर किती परिणाम होईल?
- उत्पन्न कमी झाल्यास नवीन हप्ता भरता येईल का?
घर, कार आणि पर्सनल लोन एकत्र सुरू असतील तर आर्थिक नियोजन करताना केवळ EMI भरण्यावर लक्ष केंद्रित करून चालणार नाही. नियमित घरखर्च, बचत, आपत्कालीन निधी आणि भविष्यातील आर्थिक उद्दिष्टं यांचाही विचार करावा लागेल.
ADVERTISEMENT


