

Personal Finance: FD मोडण्याची वेळ आली तर किती होतं नुकसान?
FD मोडल्यास किती नुकसान होते? Premature withdrawal penalty, कमी व्याजदरामुळे होणारे नुकसान आणि FD Ladderingचा फायदा सोप्या भाषेत जाणून घ्या.
ADVERTISEMENT
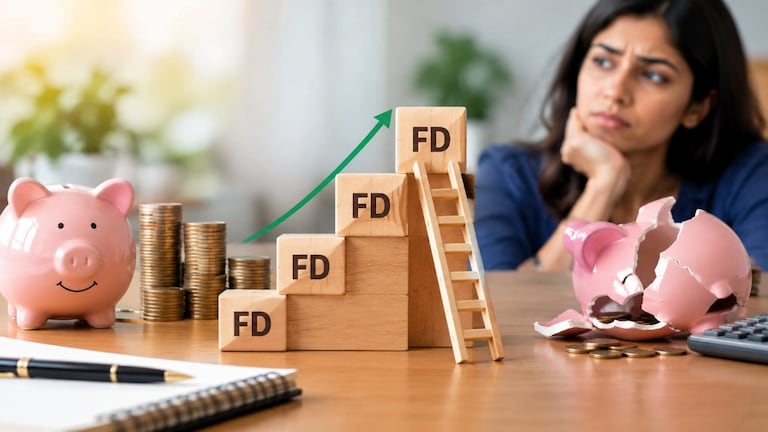

Fixed Deposit Premature Withdrawal & FD Ladder: अचानक पैशांची गरज लागली आणि मुदत संपण्याआधी FD मोडली, तर अपेक्षित व्याजाचा मोठा हिस्सा कमी होऊ शकतो. मात्र, FDची रक्कम वेगवेगळ्या कालावधीच्या छोट्या ठेवींमध्ये विभागून ठेवली, तर गरजेच्या वेळी संपूर्ण FD मोडण्याची वेळ टाळता येते.
FD म्हणजे सुरक्षित गुंतवणूक; पण गरजेच्या वेळी मोडल्यास?
भारतात बचतीसाठी Fixed Deposit म्हणजेच FD हा सर्वाधिक लोकप्रिय पर्याय आहे. ठराविक कालावधीसाठी पैसे बँकेत ठेवायचे आणि त्यावर निश्चित व्याज मिळवायचे, असा त्याचा साधा फॉर्म्युला आहे. मात्र, FDचा कालावधी पूर्ण होण्याआधी पैसे काढले तर अपेक्षित व्याज मिळेलच असे नाही.
RBIच्या नियमानुसार बँकांना मुदतपूर्व FD काढल्यावर दंडात्मक व्याजदर (penal interest) ठरवण्याची मुभा आहे. ग्राहकाला हा लागू दर आणि FDचा व्याजदर याबाबत माहिती देणे बँकेला आवश्यक आहे.
म्हणजेच, FD मोडताना फक्त ‘Penalty’ किती आहे हे पाहणे पुरेसे नाही; प्रत्यक्षात मिळणाऱ्या व्याजाचा दरही तपासावा लागतो.
FD मोडल्यास नेमकं किती नुकसान होऊ शकतं?
हे नुकसान प्रत्येक बँकेत आणि प्रत्येक FDच्या नियमांनुसार वेगळे असते. उदाहरणार्थ, समजा तुम्ही ₹5 लाखांची FD 3 वर्षांसाठी 7% व्याजदराने केली.
पण 1 वर्षानंतर अचानक पैशांची गरज पडली आणि तुम्ही FD मोडली, तर बँक काही परिस्थितींमध्ये पूर्ण 3 वर्षांचा 7% दर न देता प्रत्यक्षात FD ज्या कालावधीसाठी ठेवली होती त्या कालावधीला लागू असलेला दर लागू करू शकते. त्यावर बँकेची premature withdrawal penalty लागू होऊ शकते.
उदाहरण म्हणून, संबंधित कालावधीचा दर 6% आणि penalty 0.50% असेल, तर प्रभावी दर 5.50%पर्यंत येऊ शकतो. त्यामुळे तुम्हाला अपेक्षित 7% दराने मिळणारे व्याज आणि प्रत्यक्ष मिळणारे व्याज यामध्ये फरक पडतो.
महत्त्वाचं: हा फक्त समजावण्यासाठी उदाहरणार्थ हिशोब आहे. प्रत्यक्ष नुकसान तुमची बँक, FDचा प्रकार, कालावधी, रक्कम आणि त्या बँकेच्या लागू नियमांवर अवलंबून असेल. उदाहरणार्थ, SBIच्या सध्याच्या माहितीनुसार काही retail term depositsवर premature withdrawal penalty लागू होते.
फक्त Penalty नाही, ‘Interest Loss’ देखील होतो
FD मोडताना सर्वात मोठा गैरसमज असा असतो की, ‘फक्त 0.50% penalty कापली जाईल.’
प्रत्यक्षात काही बँकांच्या नियमांमध्ये आधी ठरलेला FD rate न देता, FD ज्या कालावधीसाठी प्रत्यक्ष चालली त्या कालावधीला लागू असलेल्या दराने व्याज मोजले जाते आणि त्यावर penalty लागू होऊ शकते.
त्यामुळे नुकसानाचे दोन भाग समजून घ्या:
1. कमी व्याजदरामुळे होणारे नुकसान
- तुम्ही 3 किंवा 5 वर्षांचा जास्त दर लॉक केला असेल, पण कमी कालावधीत FD मोडल्यास त्या कालावधीचा कमी दर लागू होऊ शकतो.
2. Premature Withdrawal Penalty
- त्यावर बँकेच्या नियमांनुसार दंडात्मक कपात होऊ शकते.
याशिवाय मिळणाऱ्या व्याजावर लागू असलेला Tax/TDS हा स्वतंत्र विषय आहे.
मग उपाय काय? ‘FD Ladder’ समजून घ्या!
FD Ladder म्हणजे संपूर्ण पैसा एका मोठ्या FDमध्ये ठेवण्याऐवजी वेगवेगळ्या कालावधीच्या अनेक FDमध्ये विभागून ठेवणे.
समजा तुमच्याकडे ₹5 लाख आहेत.
संपूर्ण ₹5 लाखांची एकाच 5 वर्षांची FD करण्याऐवजी:
- ₹1 लाख — 1 वर्ष
- ₹1 लाख — 2 वर्ष
- ₹1 लाख — 3 वर्ष
- ₹1 लाख — 4 वर्ष
- ₹1 लाख — 5 वर्ष
अशा पद्धतीने रक्कम विभागता येते. यालाच साधारणपणे FD Laddering म्हणतात.
सर्व पैसे एका बँकेत ठेवू नका
मोठी रक्कम FDमध्ये ठेवताना Deposit Insuranceचाही विचार करणे महत्त्वाचे आहे. DICGCनुसार, पात्र बँक ठेवींवर एका बँकेत एका ठेवीदारासाठी मूळ रक्कम + व्याज मिळून कमाल ₹5 लाखांपर्यंत विमा संरक्षण आहे. त्यामुळे मोठ्या रकमेची FD करताना फक्त व्याजदर न पाहता बँकेची विश्वासार्हता आणि ठेवींचे विभाजन याचाही विचार करणे महत्त्वाचे आहे.
कोणासाठी FD Ladder उपयुक्त ठरू शकते?
नियमित उत्पन्नाची गरज असलेले लोक, निवृत्तीच्या जवळ असलेले गुंतवणूकदार, मोठी रक्कम FDमध्ये ठेवणारे तसेच पुढील काही वर्षांत वेगवेगळ्या कारणांसाठी पैशांची गरज भासू शकणाऱ्या व्यक्तींना ही रणनीती उपयोगी ठरू शकते.
मात्र, FD Ladder म्हणजे जास्त परतावा मिळण्याची हमी देणारी योजना नाही. तिचा मुख्य फायदा म्हणजे Liquidity, flexibility आणि reinvestment riskचे व्यवस्थापन.