

Personal Finance: घरातील एकाच व्यक्तीला सगळे आर्थिक व्यवहार माहीत असणं योग्य की अयोग्य?
घरातील आर्थिक जबाबदाऱ्या एकाच व्यक्तीकडे असतील तर अचानक उद्भवणाऱ्या संकटात कुटुंबाला कोणत्या अडचणी येऊ शकतात? बँक खाती, विमा, कर्ज आणि गुंतवणुकीची माहिती सुरक्षित ठेवण्याचे महत्त्व जाणून घ्या.
ADVERTISEMENT
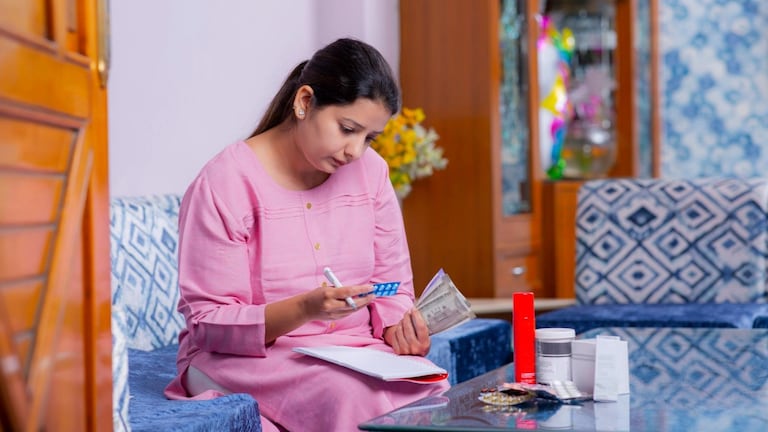

मुंबई: घरातील बँक खाती, विमा, कर्जाचे हप्ते, गुंतवणूक आणि महत्त्वाची कागदपत्रं यांची माहिती फक्त एकाच व्यक्तीकडे असेल, तर कुटुंबासमोर अडचणी निर्माण होऊ शकतात. संबंधित व्यक्ती अचानक आजारी पडली किंवा काही कारणाने उपलब्ध नसली, तर इतर सदस्यांना आर्थिक व्यवहार सांभाळताना अडचणी येऊ शकतात. त्यामुळे कुटुंबातील प्रत्येक सदस्याला महत्त्वाच्या आर्थिक बाबींची किमान माहिती असणं आवश्यक आहे.
घरातील आर्थिक जबाबदाऱ्या एकाच व्यक्तीवर असतील तर काय होऊ शकतं?
अनेक कुटुंबांमध्ये घरातील एकच व्यक्ती पगार, बचत, गुंतवणूक, विमा, कर्ज आणि बिलांच्या भरण्याची जबाबदारी सांभाळते. ही व्यवस्था सोयीची वाटत असली, तरी त्यातील सर्व माहिती एकाच व्यक्तीपुरती मर्यादित राहिल्यास आर्थिक नियोजनात अडथळे निर्माण होऊ शकतात.
उदाहरणार्थ, घरातील सर्व आर्थिक व्यवहार पती सांभाळत असतील, तर पत्नीला बँक खात्यांची माहिती, विमा पॉलिसी, गृहकर्जाचे तपशील किंवा गुंतवणुकीची माहिती नसू शकते. याउलट, घरातील सर्व व्यवहार पत्नी सांभाळत असेल, तर इतर सदस्यांना त्याची माहिती नसण्याची शक्यता असते.
अशा परिस्थितीत अचानक उद्भवणाऱ्या संकटाच्या वेळी कुटुंबाला आर्थिक व्यवहारांची माहिती मिळवण्यासाठी धावपळ करावी लागू शकते.
1. अचानक आर्थिक जबाबदारी दुसऱ्या व्यक्तीवर येऊ शकते
घरातील आर्थिक व्यवहार सांभाळणारी व्यक्ती अचानक आजारी पडली, रुग्णालयात दाखल झाली किंवा काही दिवस घरापासून दूर राहिली, तर नियमित व्यवहार कोण करणार, असा प्रश्न निर्माण होऊ शकतो.
- घराचे वीज, पाणी, इंटरनेट आणि इतर बिलं कशी भरायची?
- गृहकर्जाचा EMI कधी आणि किती भरायचा?
- घरखर्चासाठी पैसे कुठे ठेवले आहेत?
- कोणत्या बँकेत खाते आहे आणि व्यवहार कसे करायचे?
या प्रश्नांची उत्तरं इतर सदस्यांना माहीत नसतील, तर दैनंदिन आर्थिक नियोजन विस्कळीत होऊ शकतं.
2. बँक खात्यांची माहिती नसल्यास अडचणी वाढू शकतात
घरातील सदस्यांना कोणत्या बँकेत खाते आहे, त्याचा उद्देश काय आहे आणि त्यामध्ये कोणते नियमित व्यवहार होतात, याची माहिती असणं महत्त्वाचं आहे.
- विशेषतः खालील बाबींची माहिती कुटुंबातील विश्वासू सदस्याला असावी:
- बँकेचं नाव आणि खात्याचा प्रकार.
- संयुक्त खाते (Joint Account) आहे की स्वतंत्र खाते?
- खात्याला नॉमिनी (Nominee) नेमलेला आहे का?
- कोणत्या खात्यातून EMI, विमा प्रीमियम किंवा इतर बिलं भरली जातात?
- बँकेशी संपर्क साधण्यासाठी आवश्यक अधिकृत माहिती कुठे उपलब्ध आहे?
मात्र, याचा अर्थ सर्वांनी एकमेकांचे पासवर्ड, PIN किंवा OTP शेअर करावेत असा नाही. बँकेचे सुरक्षा नियम पाळून अधिकृत पद्धतीने व्यवहार करण्याची माहिती असणं आवश्यक आहे.
3. विमा पॉलिसी असूनही कुटुंबाला त्याचा फायदा मिळवताना अडचण येऊ शकते
अनेक कुटुंबांमध्ये जीवन विमा, आरोग्य विमा किंवा इतर पॉलिसी घेतलेल्या असतात. मात्र, पॉलिसीची माहिती फक्त विमा घेणाऱ्या व्यक्तीलाच माहीत असेल, तर गरजेच्या वेळी ती शोधणं कठीण होऊ शकतं.
- कुटुंबातील सदस्यांना पुढील माहिती असावी:
- कोणत्या कंपनीची विमा पॉलिसी आहे?
- पॉलिसीचा प्रकार आणि विमा संरक्षण किती आहे?
- पॉलिसी क्रमांक आणि प्रीमियम भरण्याची तारीख.
- विमा कंपनीचा अधिकृत संपर्क आणि क्लेम करण्याची प्रक्रिया.
- नॉमिनीची नोंद योग्य आहे का?
महत्त्वाचं: नॉमिनीची नोंद असणं उपयुक्त असलं, तरी प्रत्येक प्रकारच्या विम्यात किंवा आर्थिक मालमत्तेत नॉमिनी म्हणजे आपोआप अंतिम कायदेशीर मालक असेलच असं नाही. संबंधित नियम आणि कागदपत्रं तपासणं गरजेचं आहे.
4. गुंतवणुकीची माहिती नसल्यास आर्थिक नियोजन थांबू शकतं
घरातील एखादी व्यक्ती SIP, म्युच्युअल फंड, FD, PPF, EPF किंवा इतर गुंतवणुकीचे व्यवहार सांभाळत असेल, तर इतर सदस्यांना त्याची माहिती असणं आवश्यक आहे.
उदाहरणार्थ, घरातील व्यक्ती दर महिन्याला ₹10,000 ची SIP करत असेल, पण ती कोणत्या फंडात आहे, कोणत्या खात्यातून पैसे जातात आणि गुंतवणुकीचा उद्देश काय आहे, हे इतरांना माहीत नसेल, तर पुढील नियोजन करताना अडचणी येऊ शकतात.
त्यामुळे गुंतवणुकीचा तपशील, संबंधित संस्था, खाते किंवा फोलिओची माहिती आणि अधिकृत कागदपत्रं व्यवस्थित नोंदवून ठेवावीत.
5. कर्ज आणि EMI चा तपशील माहीत नसल्यास आर्थिक ताण वाढू शकतो
गृहकर्ज, वाहन कर्ज, वैयक्तिक कर्ज किंवा क्रेडिट कार्डची थकबाकी असेल, तर त्याची माहिती कुटुंबातील जबाबदार सदस्यांना असणं आवश्यक आहे. कर्जाचा तपशील माहीत नसल्यामुळे काही वेळा कुटुंबाला अनावश्यक आर्थिक गोंधळाचा सामना करावा लागू शकतो.
घरातील सर्व आर्थिक जबाबदाऱ्या एकाच व्यक्तीने सांभाळणं ही स्वतःमध्ये चुकीची गोष्ट नाही. मात्र, त्या व्यक्तीकडेच सर्व माहिती मर्यादित राहणं कुटुंबासाठी अडचणीचं ठरू शकतं.