
Personal Finance: पगार मिळाल्यानंतर 3 दिवसांत पैसे संपतात? यामागे मानसशास्त्र काय?
पगार मिळाल्यानंतर काही दिवसांतच पैसे संपतात का? Present Bias, Mental Accounting आणि तात्काळ समाधान यामुळे खर्च कसा वाढतो, तसेच बचत करण्यासाठी कोणत्या सवयी उपयोगी ठरू शकतात, जाणून घ्या.
ADVERTISEMENT
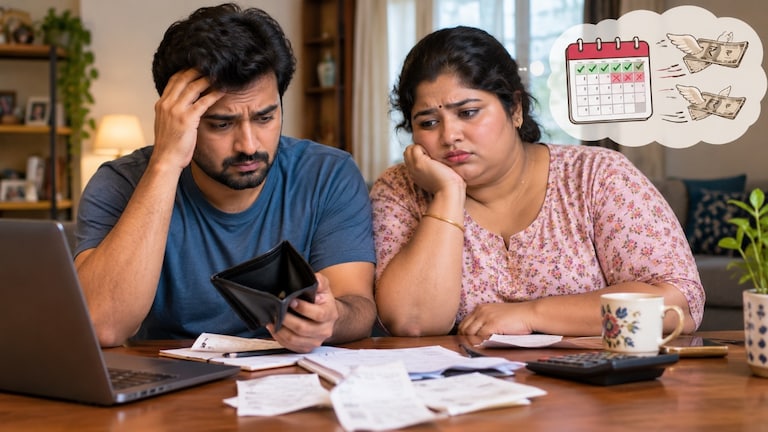

Personal finance tips for Salary: पगार मिळण्याची तारीख अनेक नोकरदारांसाठी महिन्यातील सर्वात आनंदाचा दिवस असतो. मात्र, काही जणांच्या बाबतीत हा आनंद काही दिवसांतच संपतो. पगार जमा झाल्यानंतर खरेदी, बाहेरचं खाणं, ऑनलाइन ऑर्डर, मनोरंजन आणि इतर खर्च वाढतात. महिनाअखेरीस मात्र खात्यातील शिल्लक कमी झालेली असते.
पगार मिळाल्यानंतर लगेच पैसे खर्च होण्यामागे केवळ नियोजनाचा अभाव नसतो. मानसिक समाधान, तात्काळ आनंद, खर्चाच्या सवयी आणि पैशांबद्दलचे निर्णय यांचाही त्यावर परिणाम होतो. यालाच साध्या भाषेत पैशांचं मानसशास्त्र म्हणता येईल.
पगार मिळताच खर्च करण्याची इच्छा का वाढते?
1. आजचा आनंद उद्याच्या गरजेपेक्षा मोठा वाटतो
याला Present Bias असं म्हणतात. म्हणजे भविष्यात मिळणाऱ्या फायद्यापेक्षा आत्ताचा आनंद किंवा समाधान अधिक महत्त्वाचं वाटणं. उदाहरणार्थ, महिन्याच्या शेवटी बचत करण्यापेक्षा पगार मिळाल्यानंतर नवीन कपडे, बाहेरचं जेवण किंवा एखादी वस्तू खरेदी करणं अधिक आकर्षक वाटू शकतं.
2. पगार जमा झाला की “आपण श्रीमंत झालो” असं वाटतं
पगार मिळाल्यानंतर खात्यातील रक्कम वाढते. त्यामुळे काही काळासाठी आर्थिकदृष्ट्या अधिक सक्षम असल्याची भावना निर्माण होऊ शकते. संशोधनात वारंवार पैसे मिळाल्याने व्यक्तीला स्वतःची आर्थिक स्थिती अधिक चांगली वाटू शकते आणि त्यातून खर्च वाढू शकतो, असं आढळलं आहे.
3. “हे पैसे खर्चासाठीच आहेत” अशी मानसिक विभागणी
याला Mental Accounting म्हणतात. लोक पैसे एकाच एकत्रित रकमेप्रमाणे न पाहता वेगवेगळ्या मानसिक खात्यांमध्ये विभागतात—उदा. पगाराचे पैसे, बोनस, बचत किंवा सुट्टीसाठीचे पैसे. त्यामुळे पगार मिळाल्यावर त्यातील काही रक्कम “खर्च करण्यासाठी उपलब्ध” असल्यासारखी वाटू शकते.
4. ऑनलाइन खरेदीमुळे खर्च करणं अधिक सोपं झालंय
मोबाइलवर काही क्लिकमध्ये खरेदी पूर्ण होते. अशा वेळी पैसे देताना जाणवणारा मानसिक त्रास कमी होऊ शकतो, त्यामुळे खरेदीचा निर्णय अधिक सहज घेतला जातो. विशेषतः हप्त्यांमध्ये पैसे देण्याची सुविधा वस्तूची एकूण किंमत कमी असल्यासारखी भासवू शकते.
5. छोट्या खर्चांकडे दुर्लक्ष होतं
₹200 चा नाश्ता, ₹300 चं ऑनलाइन ऑर्डरिंग किंवा ₹500 चा मनोरंजनाचा खर्च वेगवेगळा पाहिला तर फार मोठा वाटत नाही. मात्र असे अनेक खर्च एकत्र आले की महिन्याच्या बजेटवर मोठा परिणाम होऊ शकतो. अनियमित खर्चांचा अंदाज कमी बांधण्याची प्रवृत्तीही आर्थिक नियोजनात अडथळा ठरू शकते.
पगाराच्या पहिल्या 3 दिवसांत काय होतं?
हे प्रत्येक व्यक्तीला लागू होईलच असं नाही. मात्र, एखाद्या व्यक्तीला असा अनुभव येत असेल, तर खालील पॅटर्न तपासता येतो:
दिवस 1: पगार जमा
खात्यात रक्कम वाढते आणि आर्थिक मोकळीक असल्याची भावना निर्माण होते.
दिवस 2: इच्छांची पूर्तता
खरेदी, बाहेरचं खाणं किंवा आधीपासून मनात असलेल्या गोष्टींवर खर्च होतो.
दिवस 3: छोट्या खर्चांची बेरीज
एकेक करून केलेले खर्च लक्षात येतात आणि उपलब्ध रक्कम अपेक्षेपेक्षा कमी झालेली असते.
बचत का होत नाही, जरी बचत करण्याची इच्छा असली तरी?
बचत म्हणजे आजचा काही आनंद किंवा खर्च पुढे ढकलून भविष्यासाठी पैसे बाजूला ठेवणं. त्यामुळे त्यासाठी स्वतःवर नियंत्रण ठेवावं लागतं. संशोधनानुसार, भविष्यातील फायद्यासाठी वर्तमानातील त्याग करणं हे बचतीचं एक महत्त्वाचं मानसिक आव्हान आहे.
याशिवाय, “पुढच्या महिन्यापासून बचत करेन” हा निर्णय अनेकदा प्रत्यक्ष कृतीत बदलत नाही. कारण भविष्यातील बचत ही अस्पष्ट वाटते, तर आजचा खर्च तात्काळ समाधान देतो.
पगार मिळाल्यानंतर पैसे टिकवण्यासाठी 5 मानसशास्त्रीय उपाय
1. आधी बचत, नंतर खर्च
2. बचतीला ठराविक उद्देश द्या
3. पगाराच्या दिवशी मोठी खरेदी टाळा
4. खर्चासाठी वेगळं बजेट ठेवा
5. महिनाअखेरीस नाही, आठवड्याला खर्च तपासा
महिन्याच्या शेवटी पैसे किती उरले हे पाहण्यापेक्षा दर आठवड्याला खर्चाचा आढावा घेणं अधिक उपयोगी ठरू शकतं. यामुळे अनावश्यक खर्च लवकर लक्षात येतात आणि पुढील आठवड्याचं नियोजन करता येतं.
पगार मिळाल्यानंतर पैसे लवकर संपण्यामागे केवळ “जास्त खर्च” हे कारण नसतं. Present Bias, Mental Accounting, तात्काळ समाधान आणि खर्चाच्या सवयी यांचा त्यावर परिणाम होऊ शकतो.