


 होम
 राजकीय आखाडा
 मुंबई Tak बैठक
 निवडणूक
 गुन्ह्यांची दुनिया
 शहर-खबरबात
 राशीभविष्य-धर्म
 पैशाची बात
 फोटो गॅलरी
 हवामानाचा अंदाज
 टॉपिक

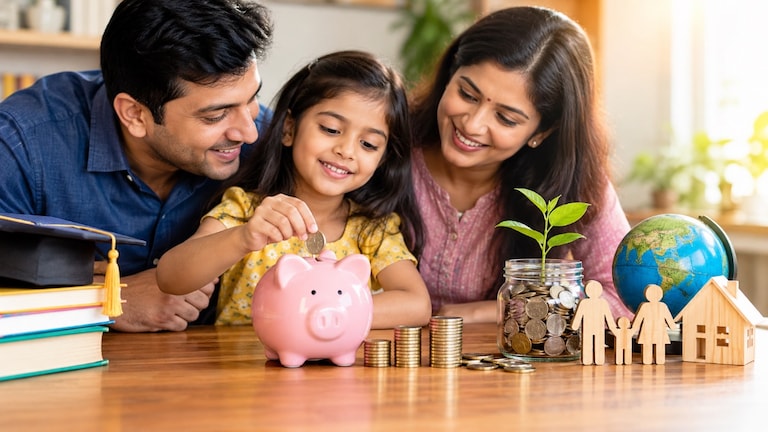
मुलांच्या भविष्यासाठी पालकांकडून लहान वयापासूनच गुंतवणुकीला सुरुवात केली जाते. शिक्षण, परदेशातील उच्च शिक्षण, लग्न किंवा भविष्यातील आर्थिक गरजा लक्षात घेऊन Mutual Funds, SIP, PPF, FD, Sukanya Samriddhi Yojana यांसारख्या पर्यायांचा विचार केला जातो. मात्र, केवळ मुलाच्या नावावर गुंतवणूक केली म्हणजे आर्थिक नियोजन पूर्ण झाले असे नाही. गुंतवणुकीची निवड, कालावधी, जोखीम आणि कागदपत्रांबाबत काही चुका झाल्यास भविष्यात अडचणी निर्माण होऊ शकतात.
ADVERTISEMENT

1. फक्त मुलाच्या नावावर Investment म्हणजे Planning असा गैरसमज
मुलाच्या नावावर खाते किंवा गुंतवणूक सुरू करणे ही सुरुवात आहे; पूर्ण आर्थिक नियोजन नाही. मुलाचे वय, भविष्यातील Goal, किती वर्षांनी पैसे लागणार आहेत आणि किती रक्कम आवश्यक आहे याचा अंदाज घेणे महत्त्वाचे आहे.
2. Goal ठरवून न घेता Investment सुरू करणे
‘मुलासाठी पैसे जमा करायचे’ एवढाच उद्देश ठेवून गुंतवणूक करण्याऐवजी कोणत्या कारणासाठी आणि कधी पैसे लागतील हे ठरवणे आवश्यक आहे. उदाहरणार्थ, शिक्षणासाठी 5 वर्षांनी पैसे लागणार असतील तर दीर्घकालीन Retirement Investment सारखीच रणनीती वापरता येत नाही.
3. मुलाचे वय आणि Investment Horizon दुर्लक्षित करणे
मुलाच्या वयाचा गुंतवणुकीच्या कालावधीवर मोठा परिणाम होतो. लहान मूल असेल आणि Goal अनेक वर्षे दूर असेल, तर पालकांकडे नियोजनासाठी अधिक वेळ असतो. मात्र Goal जवळ येत असताना गुंतवणुकीतील जोखीम पुन्हा तपासणे गरजेचे आहे.
4. Tax Rules समजून न घेता गुंतवणूक करणे
मुलाच्या नावावर Investment केल्यामुळे त्यावरील कर आपोआप मुलाचाच लागतो असे समजणे चुकीचे ठरू शकते. काही परिस्थितींमध्ये अल्पवयीन मुलाच्या उत्पन्नासंदर्भात Income Tax चे विशेष नियम लागू होतात. त्यामुळे गुंतवणूक करण्यापूर्वी संबंधित Tax Rules समजून घेणे महत्त्वाचे आहे.
5. पालकांचा स्वतःचा Emergency Fund दुर्लक्षित करणे
मुलांच्या भविष्यासाठी गुंतवणूक करताना पालकांनी स्वतःचा Emergency Fund, Health Insurance आणि Term Insurance याकडे दुर्लक्ष करू नये. पालकांवर अचानक आर्थिक संकट आले आणि पुरेसा Emergency Fund नसेल, तर मुलासाठी केलेली गुंतवणूक मध्येच काढण्याची वेळ येऊ शकते.
6. सर्व पैसे एकाच Investment मध्ये ठेवणे
मुलासाठी एकाच पर्यायात संपूर्ण रक्कम गुंतवण्याऐवजी Goal, कालावधी आणि जोखीम यानुसार Asset Allocation करण्याचा विचार करता येतो. मात्र, प्रत्येक कुटुंबाची आर्थिक परिस्थिती वेगळी असल्याने गुंतवणुकीचा पर्याय निवडताना योग्य सल्ला घेणे महत्त्वाचे आहे.
7. Nominee आणि कागदपत्रांकडे दुर्लक्ष
Investment सुरू केल्यानंतर कागदपत्रे, Nomination, KYC आणि Account-related माहिती व्यवस्थित ठेवणे आवश्यक आहे. पालकांनी मुलाच्या नावावर केलेल्या गुंतवणुकीची माहिती सुरक्षित ठिकाणी ठेवावी, जेणेकरून भविष्यात गरज पडल्यास ती सहज उपलब्ध होईल.
पालकांनी काय लक्षात ठेवावे?
मुलांच्या नावावर Investment करताना Goal + Time Horizon + Risk + Tax + Documentation या पाच गोष्टींचा विचार करणे महत्त्वाचे आहे. तसेच, मुलाच्या भविष्यासाठी गुंतवणूक करताना पालकांचे स्वतःचे आर्थिक संरक्षणही मजबूत असणे गरजेचे आहे.
मुलाच्या नावावर खाते उघडणे हा आर्थिक नियोजनाचा एक भाग आहे; मुलाचे भविष्य सुरक्षित करण्यासाठी योग्य रक्कम, योग्य कालावधी आणि योग्य नियोजन यांचा मेळ साधणे अधिक महत्त्वाचे आहे.
ADVERTISEMENT


