
Personal Finance: EMI बाऊन्स केल्यावर 'ही' चूक अजिबात नका करू, नाहीतर तुमचं...
कर्जाचा EMI चुकवल्याने अनेकदा तुमच्या बँक किंवा कर्जदात्याकडून वसुली कॉल येतात. बरेच लोक या कॉलकडे दुर्लक्ष करतात. जर तुम्ही त्याकडे दुर्लक्ष केले तर तुम्हाला 4 मोठे धोके येऊ शकतात.
ADVERTISEMENT
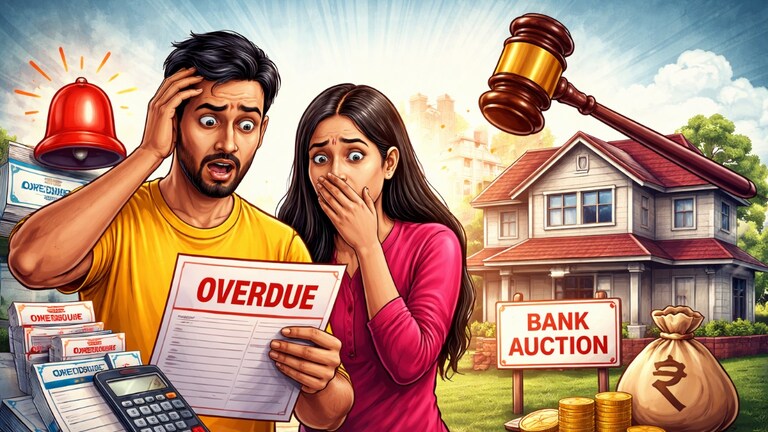

Personal Finance Tips: जेव्हा कोणी कर्जाचा EMI भरण्यास विसरतो किंवा आर्थिक अडचणींमुळे ते करू शकत नाही, तेव्हा त्यांना बँकेकडून कॉल येऊ लागतात. भीती किंवा लाजेखातर बरेच लोक या कॉलला उत्तर देणे थांबवतात. पण तुम्हाला माहीत आहे का की फोन न उचलल्याने तुमची समस्या सुटत नाही, तर ती आणखी वाढवते?
सुरुवातीला, बँक कॉल हे फक्त एक आठवण करून देतात. बँक जाणून घेऊ इच्छिते की, पेमेंट का उशीर झाला आणि तुम्ही कधी भरणार आहात. जर तुम्ही फोनला उत्तर दिले आणि तुमची समस्या स्पष्ट केली तर बँक अनेकदा तुम्हाला काही दिवसांचा वेळ देते.
1. वाढतं कर्ज आणि विलंब शुल्काचा भार
जेव्हा तुम्ही तुमच्या बँकेच्या फोनला उत्तर देत नाही, तेव्हा बँक गृहीत धरते की तुम्ही जाणूनबुजून पैसे देत नाही आहात. या काळात, तुमच्या थकित कर्जावर उशिरा पैसे भरण्याचा दंड आणि अतिरिक्त व्याज जमा होत राहते, म्हणजेच चर्चेद्वारे सोडवता येणारी समस्या एक मोठा आर्थिक भार बनते. तुम्ही जितके जास्त काळ गप्प राहाल तितके तुमचे दायित्व वाढते.
2. तुमचा CIBIL स्कोअर होतो खराब
कर्जाचे हप्ते न भरणे आणि बँकेशी संपर्क न करणे हे दोन्ही तुमच्या क्रेडिट इतिहासासाठी हानिकारक आहेत. बँक ताबडतोब क्रेडिट ब्युरो (जसे की CIBIL) ला याची तक्रार करते. एकदा तुमचा क्रेडिट स्कोअर खराब झाला की, भविष्यात कोणत्याही बँकेकडून नवीन कर्ज किंवा क्रेडिट कार्ड मिळवणे जवळजवळ अशक्य होईल. खराब स्कोअर परत मिळविण्यासाठी वर्षे लागू शकतात.
3. वसुली एजन्सींचा धोका आणि कायदेशीर कारवाई
सुरुवातीला, बँका फक्त रिमाइंडर कॉल करतात. परंतु जेव्हा तुम्ही वारंवार कॉलला प्रतिसाद देत नाही तेव्हा बँक तुमची केस वसुली एजन्सींकडे पाठवते. वसुली एजंट्सना तोंड देणे मानसिकदृष्ट्या तणावपूर्ण असू शकते. शिवाय, बँक तुम्हाला कायदेशीर नोटीस पाठवू शकते आणि तुम्हाला डिफॉल्टर घोषित करण्याची प्रक्रिया सुरू करू शकते, ज्यामुळे न्यायालयीन कार्यवाही होऊ शकते.
4. 'सेटलमेंट' किंवा मदतीचे मार्ग बंद होणे
सर्वात महत्त्वाचे म्हणजे, बँका अनेकदा अशा ग्राहकांना मदत करण्यास तयार असतात जे प्रामाणिकपणे त्यांच्या समस्या स्पष्ट करतात. जर तुम्ही फोन उचलला आणि तुमची खरी समस्या (जसे की नोकरी गमावणे किंवा आजारपण) स्पष्ट केली तर बँक तुम्हाला पर्याय देऊ शकते, जसे की.. कर्जाची मुदत वाढवणे किंवा ईएमआय कमी करणे, हप्ते तात्पुरते पुढे ढकलणे, व्याजदर कमी करणे इ.