
Personal Finance: सरकारला कर्ज देऊनही कमावता येतो पैसा! जाणून घ्या सरकारी बाँड्सचं गणित
बँकेच्या FD शिवाय सरकारी बाँड्समध्ये गुंतवणूक करून व्याज मिळवण्याची संधी उपलब्ध आहे. सरकारी बाँड्स कसे खरेदी करायचे, त्यावर किती परतावा मिळू शकतो आणि FD च्या तुलनेत त्यातील फायदे व जोखीम काय आहेत, हे जाणून घ्या.
ADVERTISEMENT
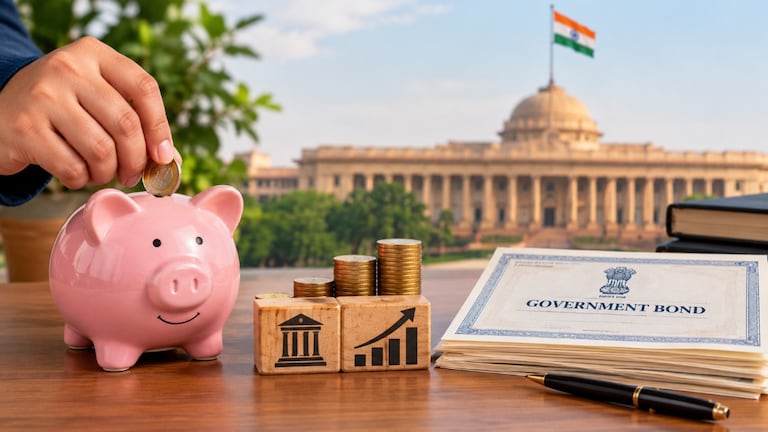

Personal Finance: बचतीचे पैसे गुंतवायचे म्हटलं की अनेकांना सर्वप्रथम बँकेची मुदत ठेव म्हणजेच Fixed Deposit (FD) आठवते. ठरावीक कालावधीसाठी पैसे ठेवायचे आणि त्यावर व्याज मिळवायचं, हा गुंतवणुकीचा परिचित पर्याय आहे. मात्र, बँकेच्या FD शिवायही तुलनेने सुरक्षित गुंतवणुकीचा पर्याय उपलब्ध आहे. तो म्हणजे सरकारी बाँड्स (Government Bonds). या माध्यमातून गुंतवणूकदार केंद्र किंवा राज्य सरकारला ठरावीक कालावधीसाठी पैसे उधार देतात आणि त्याबदल्यात नियमानुसार व्याज मिळवू शकतात.
पण सरकारी बाँड्समध्ये गुंतवणूक कशी करायची? त्यातून किती परतावा मिळतो? आणि FD च्या तुलनेत हा पर्याय किती फायदेशीर आहे?
1. सरकारी बाँड्स म्हणजे नेमकं काय?
सरकारला पायाभूत सुविधा, विकासकामं आणि इतर सार्वजनिक खर्चांसाठी निधीची गरज असते. त्यासाठी सरकार विविध प्रकारची कर्जरोखे जारी करते. गुंतवणूकदार हे बाँड्स खरेदी करून सरकारला कर्ज देतात. बाँडच्या अटींनुसार त्यांना ठरावीक व्याज मिळतं आणि मुदत पूर्ण झाल्यावर मूळ रक्कम परत केली जाते.
केंद्र सरकारच्या रोख्यांना सामान्यतः सरकारी सिक्युरिटीज किंवा G-Secs म्हटलं जातं. या रोख्यांचा परतावा आणि मुदत प्रत्येक इश्यूच्या अटींनुसार वेगवेगळी असते.
2. सरकारी बाँड्समध्ये किती परतावा मिळतो?
सरकारी बाँड्सवर मिळणारं व्याज किंवा परतावा हा बाँडचा प्रकार, त्याची मुदत आणि बाजारातील परिस्थिती यांवर अवलंबून असतो. काही बाँड्समध्ये ठरावीक दराने व्याज मिळतं, तर काही अल्पकालीन सरकारी रोख्यांमध्ये परतावा खरेदी किंमत आणि मुदतपूर्तीच्या रकमेतील फरकातून मिळतो.
मात्र, सरकारी बाँड्सवर FD प्रमाणेच व्याज मिळेल किंवा त्यापेक्षा जास्त परतावा मिळेल, असं निश्चितपणे सांगता येत नाही. गुंतवणूक करण्यापूर्वी उपलब्ध बाँडचा परतावा आणि अटी तपासणं आवश्यक आहे.
3. सामान्य गुंतवणूकदार सरकारी बाँड्स कसे खरेदी करू शकतात?
सामान्य व्यक्तींना रिझर्व्ह बँकेच्या RBI Retail Direct सुविधेद्वारे सरकारी सिक्युरिटीजमध्ये गुंतवणूक करता येते. यासाठी पात्र गुंतवणूकदारांना संबंधित पोर्टलवर खाते उघडून उपलब्ध रोख्यांमध्ये गुंतवणूक करता येते.
गुंतवणूक करण्यापूर्वी किमान गुंतवणुकीची रक्कम, रोख्याची मुदत, व्याज देण्याची पद्धत आणि इतर अटी तपासाव्यात.
4. FD पेक्षा सरकारी बाँड्स चांगले आहेत का?
दोन्ही पर्यायांचे फायदे वेगवेगळे आहेत. बँकेच्या FD मध्ये व्याजदर आणि मुदत आधीच निश्चित असू शकतात. त्यामुळे गुंतवणूकदाराला किती व्याज मिळणार, याचा अंदाज बांधता येतो.
सरकारी बाँड्समध्येही काही रोख्यांचा व्याजदर निश्चित असतो. मात्र, मुदत पूर्ण होण्यापूर्वी बाँड विकल्यास बाजारभावातील बदलामुळे नफा किंवा तोटा होऊ शकतो. त्यामुळे गुंतवणुकीचा कालावधी आणि पैशांची गरज लक्षात घेणं महत्त्वाचं आहे.
5. सरकारी बाँड्समध्ये कोणते धोके असतात?
केंद्र सरकारच्या रुपयांमधील रोख्यांमध्ये मुदतपूर्तीपर्यंत गुंतवणूक ठेवल्यास मूळ रक्कम आणि व्याजाच्या देयकांबाबत तुलनेने कमी पतजोखीम असते. मात्र, मुदतपूर्व विक्री केल्यास बाजारभाव बदलण्याचा धोका असतो. महागाई वाढल्यास मिळणाऱ्या व्याजाची वास्तविक क्रयशक्तीही कमी होऊ शकते.
याशिवाय, बाँड्सवरील व्याज आणि भांडवली नफ्याचे करनियम समजून घेणं आवश्यक आहे.
बँकेच्या FD शिवाय गुंतवणुकीचा पर्याय शोधणाऱ्यांसाठी सरकारी बाँड्स विचारात घेण्यासारखे आहेत. सरकारला कर्ज देऊन व्याज मिळवण्याची संधी या माध्यमातून मिळते. मात्र, गुंतवणूक करण्यापूर्वी बाँडचा परतावा, मुदत, बाजारातील जोखीम आणि करपरिणाम तपासावेत. सुरक्षित गुंतवणुकीचा निर्णय घेताना केवळ व्याजदर न पाहता आपली आर्थिक उद्दिष्टं आणि पैशांची गरज लक्षात घेणं महत्त्वाचं आहे.