
Personal Finance: Home Loan घेताना लोक करतात या 5 मोठ्या चुका...
Home Loan घेताना केलेल्या छोट्या चुका तुमच्यावर लाखो रुपयांचं अतिरिक्त व्याज लादू शकतात. Loan Amount, EMI, Interest Rate, Tenure आणि Prepayment बाबत या 5 चुका टाळा.
ADVERTISEMENT
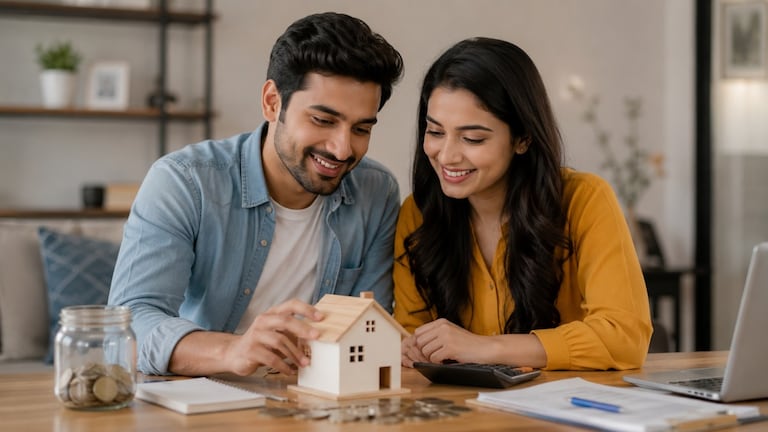

Personal Finance for Home loan: घर घेणं हे प्रत्येकाचं मोठं आर्थिक स्वप्न असतं. मात्र, घराच्या किमती पाहता बहुतांश लोकांना Home Loan घ्यावा लागतो. Home Loan घेताना फक्त बँकेकडून किती कर्ज मिळतं आणि EMI किती आहे, एवढंच पाहणं पुरेसं नाही. Interest Rate, Loan Tenure, Processing Charges, Prepayment आणि स्वतःची आर्थिक क्षमता यांचा विचार करणं तितकंच महत्त्वाचं आहे.
अनेकदा Home Loan घेताना केलेल्या छोट्या चुका पुढील 15 ते 25 वर्षांत लाखो रुपयांचा अतिरिक्त आर्थिक भार निर्माण करू शकतात. त्यामुळे कर्ज घेण्यापूर्वी या 5 चुका नक्की टाळा.
1. फक्त कमी EMI पाहून मोठं कर्ज घेणं
Home Loan घेताना अनेक जण सर्वात आधी EMI किती येईल हे पाहतात. मात्र, कमी EMI म्हणजे स्वस्त कर्ज असं नाही.
उदाहरणार्थ, कर्जाचा कालावधी वाढवल्यास मासिक EMI कमी होऊ शकते; पण त्याचवेळी तुम्ही अनेक वर्षे व्याज भरत राहता.
समजा, एखाद्याने ₹50 लाखांचं Home Loan घेतलं. त्याची EMI आपल्या उत्पन्नाच्या तुलनेत सहज परवडते म्हणून 25-30 वर्षांचा Tenure निवडला, तर दीर्घकाळात भराव्या लागणाऱ्या व्याजाची रक्कम मोठी असू शकते.
EMI सोबत Total Interest Payable आणि संपूर्ण कर्जाची एकूण परतफेड किती होणार आहे, हेही तपासा.
2. आपल्या उत्पन्नाच्या मानाने जास्त Home Loan घेणं
बँक तुम्हाला किती कर्ज देऊ शकते आणि तुम्ही किती कर्ज घ्यायला हवं, या दोन वेगळ्या गोष्टी आहेत.
तुमच्या उत्पन्नाच्या आधारावर बँक मोठं कर्ज मंजूर करू शकते. पण त्याचा अर्थ असा नाही की ते पूर्ण कर्ज घेणं तुमच्यासाठी योग्य आहे.
कारण EMI व्यतिरिक्त घराचा Maintenance, Electricity, Property Tax, Insurance, रोजचे खर्च, मुलांचं शिक्षण आणि इतर गुंतवणूक यासाठीही पैसे लागतात.
Home Loan घेण्यापूर्वी तुमच्या मासिक उत्पन्नाचा आणि सर्व खर्चांचा स्वतंत्र Budget तयार करा. EMI भरल्यानंतरही Emergency Fund आणि नियमित Investment सुरू ठेवता येईल का, हे तपासा.
3. Interest Rate कडे दुर्लक्ष करणं
Home Loan च्या व्याजदरातील छोटासा फरकही मोठ्या कर्जावर आणि दीर्घ कालावधीत महत्त्वाचा ठरू शकतो.
उदाहरणार्थ, ₹50 लाखांच्या कर्जावर 8% आणि 8.5% व्याजदर यातील फरक फक्त 0.5% वाटतो. मात्र, संपूर्ण Loan Tenure पाहिल्यास त्याचा आर्थिक परिणाम मोठा होऊ शकतो.
त्यामुळे फक्त तुमची EMI किती आहे हे न पाहता Interest Rate fixed आहे की floating, benchmark काय आहे, spread किती आहे आणि भविष्यात दर बदलल्यास EMI किंवा Tenure वर काय परिणाम होईल, हे समजून घ्या.
वेगवेगळ्या बँका आणि Housing Finance कंपन्यांच्या ऑफर्सची तुलना करा. फक्त जाहिरातीत दाखवलेल्या Interest Rate वर निर्णय घेऊ नका.
4. Down Payment शक्य तितका कमी ठेवणं
कमी Down Payment करून जास्त कर्ज घेणं सुरुवातीला सोयीचं वाटू शकतं. मात्र, यामुळे तुमची Loan Amount आणि त्यावर आकारलं जाणारं एकूण व्याज वाढू शकतं.
दुसरीकडे, घर घेण्यासाठी उपलब्ध असलेली संपूर्ण बचत Down Payment मध्ये वापरणंही योग्य नाही.
कारण घर घेतल्यानंतर अचानक येणाऱ्या खर्चासाठी तुमच्याकडे पुरेसा Emergency Fund राहणं आवश्यक आहे.
Down Payment ठरवताना तुमची बचत, उत्पन्न, इतर आर्थिक जबाबदाऱ्या आणि Emergency Fund यांचा एकत्र विचार करा.
5. Prepayment कडे दुर्लक्ष करणं
Home Loan दीर्घकाळ चालणार असेल तर अतिरिक्त उत्पन्न किंवा बोनस मिळाल्यावर कर्जाचा काही भाग Prepay करण्याचा पर्याय विचारात घेता येतो.
Loan च्या सुरुवातीच्या काळात केलेलं अतिरिक्त Prepayment कर्जाची थकबाकी कमी करण्यास मदत करू शकतं आणि त्यातून भविष्यातील व्याजाचा भार कमी होऊ शकतो.
मात्र, Prepayment करण्यापूर्वी तुमच्या कर्जाच्या अटी, लागू शुल्क आणि तुमच्या इतर आर्थिक उद्दिष्टांचा विचार करणं आवश्यक आहे.
Bonus, salary increment किंवा इतर अतिरिक्त उत्पन्न मिळाल्यावर संपूर्ण रक्कम कर्जात टाकण्याऐवजी Emergency Fund + Investment + Loan Prepayment यांचं संतुलन साधा.